 네이버 로그인
2025년도 제42회 관세사 1차
1
2025년도 제42회 관세사 1차
ㄱ. 현금 ₩100,000을 미리 받고 제품을 우선 제공하기로 하였다.
ㄴ. 상품을 구입하고 현금 ₩200,000을 지급하기로 하였다.
ㄷ. 원재료를 구입하고 공정가치 ₩300,000에 해당하는 자기지분상품을 제공하기로 하였다.
ㄹ. 패소하는 경우 현금 ₩500,000을 배상해야 하는 소송의 패소가능성이 높아졌다.
ㄱ. 순현재가치법에서 자본비용(최저요구수익률)이 증가하면 순현재가치도 증가한다.
ㄴ. 순현재가치법은 분석 시점에 초기 투자액이 없는 경우에도 사용할 수 있다.
ㄷ. 순현재가치법에서는 순현재가치가 0보다 클 경우 투자안을 선택한다.
ㄹ. 내부수익률법에서 내부수익률이란 투자안의 순현재가치를 0이 되도록 하는 할인율이다.
ㅁ. 순현재가치법과 달리 내부수익률법은 화폐의 시간가치를 고려하지 않는다.
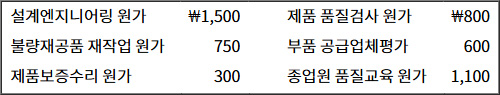
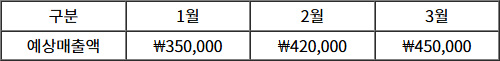
2025년도 제42회 관세사 1차
ㄱ. 현금 ₩100,000을 미리 받고 제품을 우선 제공하기로 하였다.
ㄴ. 상품을 구입하고 현금 ₩200,000을 지급하기로 하였다.
ㄷ. 원재료를 구입하고 공정가치 ₩300,000에 해당하는 자기지분상품을 제공하기로 하였다.
ㄹ. 패소하는 경우 현금 ₩500,000을 배상해야 하는 소송의 패소가능성이 높아졌다.
ㄱ. 순현재가치법에서 자본비용(최저요구수익률)이 증가하면 순현재가치도 증가한다.
ㄴ. 순현재가치법은 분석 시점에 초기 투자액이 없는 경우에도 사용할 수 있다.
ㄷ. 순현재가치법에서는 순현재가치가 0보다 클 경우 투자안을 선택한다.
ㄹ. 내부수익률법에서 내부수익률이란 투자안의 순현재가치를 0이 되도록 하는 할인율이다.
ㅁ. 순현재가치법과 달리 내부수익률법은 화폐의 시간가치를 고려하지 않는다.
| 1 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| 2 | 1 | 2 | 3 | 4 | 5 |
| 3 | 1 | 2 | 3 | 4 | 5 |
| 4 | 1 | 2 | 3 | 4 | 5 |
| 5 | 1 | 2 | 3 | 4 | 5 |
| 6 | 1 | 2 | 3 | 4 | 5 |
| 7 | 1 | 2 | 3 | 4 | 5 |
| 8 | 1 | 2 | 3 | 4 | 5 |
| 9 | 1 | 2 | 3 | 4 | 5 |
| 10 | 1 | 2 | 3 | 4 | 5 |
| 11 | 1 | 2 | 3 | 4 | 5 |
| 12 | 1 | 2 | 3 | 4 | 5 |
| 13 | 1 | 2 | 3 | 4 | 5 |
| 14 | 1 | 2 | 3 | 4 | 5 |
| 15 | 1 | 2 | 3 | 4 | 5 |
| 16 | 1 | 2 | 3 | 4 | 5 |
| 17 | 1 | 2 | 3 | 4 | 5 |
| 18 | 1 | 2 | 3 | 4 | 5 |
| 19 | 1 | 2 | 3 | 4 | 5 |
| 20 | 1 | 2 | 3 | 4 | 5 |
| 21 | 1 | 2 | 3 | 4 | 5 |
| 22 | 1 | 2 | 3 | 4 | 5 |
| 23 | 1 | 2 | 3 | 4 | 5 |
| 24 | 1 | 2 | 3 | 4 | 5 |
| 25 | 1 | 2 | 3 | 4 | 5 |
| 26 | 1 | 2 | 3 | 4 | 5 |
| 27 | 1 | 2 | 3 | 4 | 5 |
| 28 | 1 | 2 | 3 | 4 | 5 |
| 29 | 1 | 2 | 3 | 4 | 5 |
| 30 | 1 | 2 | 3 | 4 | 5 |
| 31 | 1 | 2 | 3 | 4 | 5 |
| 32 | 1 | 2 | 3 | 4 | 5 |
| 33 | 1 | 2 | 3 | 4 | 5 |
| 34 | 1 | 2 | 3 | 4 | 5 |
| 35 | 1 | 2 | 3 | 4 | 5 |
| 36 | 1 | 2 | 3 | 4 | 5 |
| 37 | 1 | 2 | 3 | 4 | 5 |
| 38 | 1 | 2 | 3 | 4 | 5 |
| 39 | 1 | 2 | 3 | 4 | 5 |
| 40 | 1 | 2 | 3 | 4 | 5 |